Коротко. В 2026 году оплатить зарубежный сервис или покупку из России можно несколькими способами. Самый универсальный — зарубежная виртуальная карта: выпускается онлайн за пару минут, пополняется рублями, платит почти везде. Остальные способы — посредники, криптовалюта, подарочные карты, счет за рубежом — подходят под отдельные задачи. Ниже разберем каждый: как работает, сколько стоит, какие риски и что выбрать под вашу ситуацию.
Почему российская карта не проходит
После 2022 года карты российских банков (Visa и Mastercard, выпущенные в РФ) перестали работать за пределами страны и в большинстве иностранных онлайн-сервисов. Причина — отключение российских банков от международного процессинга. Карта «Мир» принимается лишь в нескольких странах и почти не работает в зарубежных подписках. На практике оплата отваливается на этапе списания: сервис либо сразу отклоняет карту, либо принимает данные, но платеж не проходит.
Чтобы платить дальше, нужен платежный инструмент вне российского контура. Вот рабочие варианты.
Способ 1. Зарубежная виртуальная карта
Как работает: сервис выпускает вам виртуальную карту иностранного эмитента (в долларах или евро). Вы пополняете ее рублями — обычно через СБП (Систему быстрых платежей), — деньги конвертируются в валюту карты, и дальше вы платите ей как обычной картой в интернете или через Apple Pay / Google Pay. Если нужно разобраться в механике глубже — есть отдельный разбор, как работают виртуальные карты.
- Плюсы: быстрый выпуск, пополнение рублями, работает в большинстве сервисов и за границей офлайн, не требует крипты.
- Минусы: платный выпуск, у многих сервисов еще и плата за обслуживание; курс конвертации устанавливает сервис; отдельные платежи могут не проходить с первого раза.
- Кому: большинству — под подписки, нейросети, поездки, покупки.
Это основной способ, и ему посвящена отдельная страница со сравнением. → Зарубежные карты для оплаты: ТОП и сравнение 2026 · как выпустить карту пошагово · обзор сервиса «Плати по миру».
Способ 2. Сервисы-посредники
Как работает: посредник оплачивает нужный сервис за вас, а вы переводите ему рубли плюс комиссию. Раньше это был основной вариант, сейчас — вспомогательный.
- Плюсы: не нужно оформлять карту, подходит для разовой оплаты сложного сервиса.
- Минусы: комиссия выше, чем у карты; вы зависите от честности посредника; не подходит для регулярных подписок.
- Кому: для разовой оплаты, когда своя карта не проходит именно на этом сервисе.
Осторожность здесь не лишняя: посредник получает и ваши деньги, и иногда доступ к аккаунту. Передавать пароль не стоит никогда — рабочая схема та, где от вас нужен только логин или ссылка на пополнение. Как это выглядит на практике, разобрано в инструкции по оплате Telegram Premium, где реселлер — основной путь, и в материале про робуксы, где я объясняю, чем опасны биржи с заходом в аккаунт.
Способ 3. Криптовалюта и USDT-карты
Как работает: вы пополняете баланс криптовалютой (чаще USDT) — напрямую на сервисе или на карте, которая пополняется криптой.
- Плюсы: работает в обход банковского контура, высокие лимиты.
- Минусы: нужно уметь покупать и переводить крипту, комиссии сети, курсовые риски — порог входа выше.
- Кому: тем, кто уже работает с криптовалютой.
Важная оговорка, которую подборки обычно опускают: крипту сначала надо купить, и этот шаг стоит денег — спред на P2P, комиссия сети, конвертация. Если криптовалюты у вас еще нет, к платежу добавляется целый слой расходов и рисков ради того же результата. Кому такие карты подходят, а кому нет, и во сколько реально обходится вход — в разборе крипто-карт для россиян.
Способ 4. Подарочные карты и коды
Как работает: вы покупаете подарочный код нужного сервиса (Steam, App Store, Google Play и т.п.) и пополняете им баланс аккаунта.
- Плюсы: просто, без карты, предсказуемая сумма.
- Минусы: подходит не для всех сервисов, важен регион кода (код одной страны не активируется в аккаунте другой), не годится для произвольных списаний.
- Кому: для пополнения игровых и медиа-аккаунтов под конкретный регион.
Регион кода — главная ловушка этого способа, и ошибиться в ней легко: деньги за неподходящий код вернуть обычно не получится. Подробно правила разобраны там, где они жестче всего: в инструкции по оплате стима и в материале про PlayStation и Xbox, где страну аккаунта у Sony вообще нельзя изменить.
Способ 5. Зарубежный счет или карта родственников за границей
Как работает: оплата картой, выпущенной в другой стране, — своей (если открывали счет за рубежом) или близких.
- Плюсы: полноценная карта без посредников и комиссий сервиса.
- Минусы: открыть счет за рубежом сложно и не всем доступно; чужая карта — вопрос доверия и не всегда удобно.
- Кому: у кого уже есть такая возможность.
Сравнение способов
Оценки обобщенные, без привязки к тарифам конкретных сервисов.
| Способ | Скорость старта | Комиссия | Риск / сложность | Для чего лучше |
|---|---|---|---|---|
| Зарубежная карта | минуты | средняя (выпуск + курс) | низкая | универсально: подписки, поездки, покупки |
| Посредник | минуты–часы | высокая | средняя (доверие) | разовая оплата сложного сервиса |
| Крипта / USDT | зависит от опыта | средняя (сеть) | средняя–высокая | для тех, кто в крипте; крупные суммы |
| Подарочные карты | минуты | низкая–средняя | низкая | игры, медиа, под конкретный регион |
| Счет за рубежом | долго | низкая | высокий порог | если возможность уже есть |
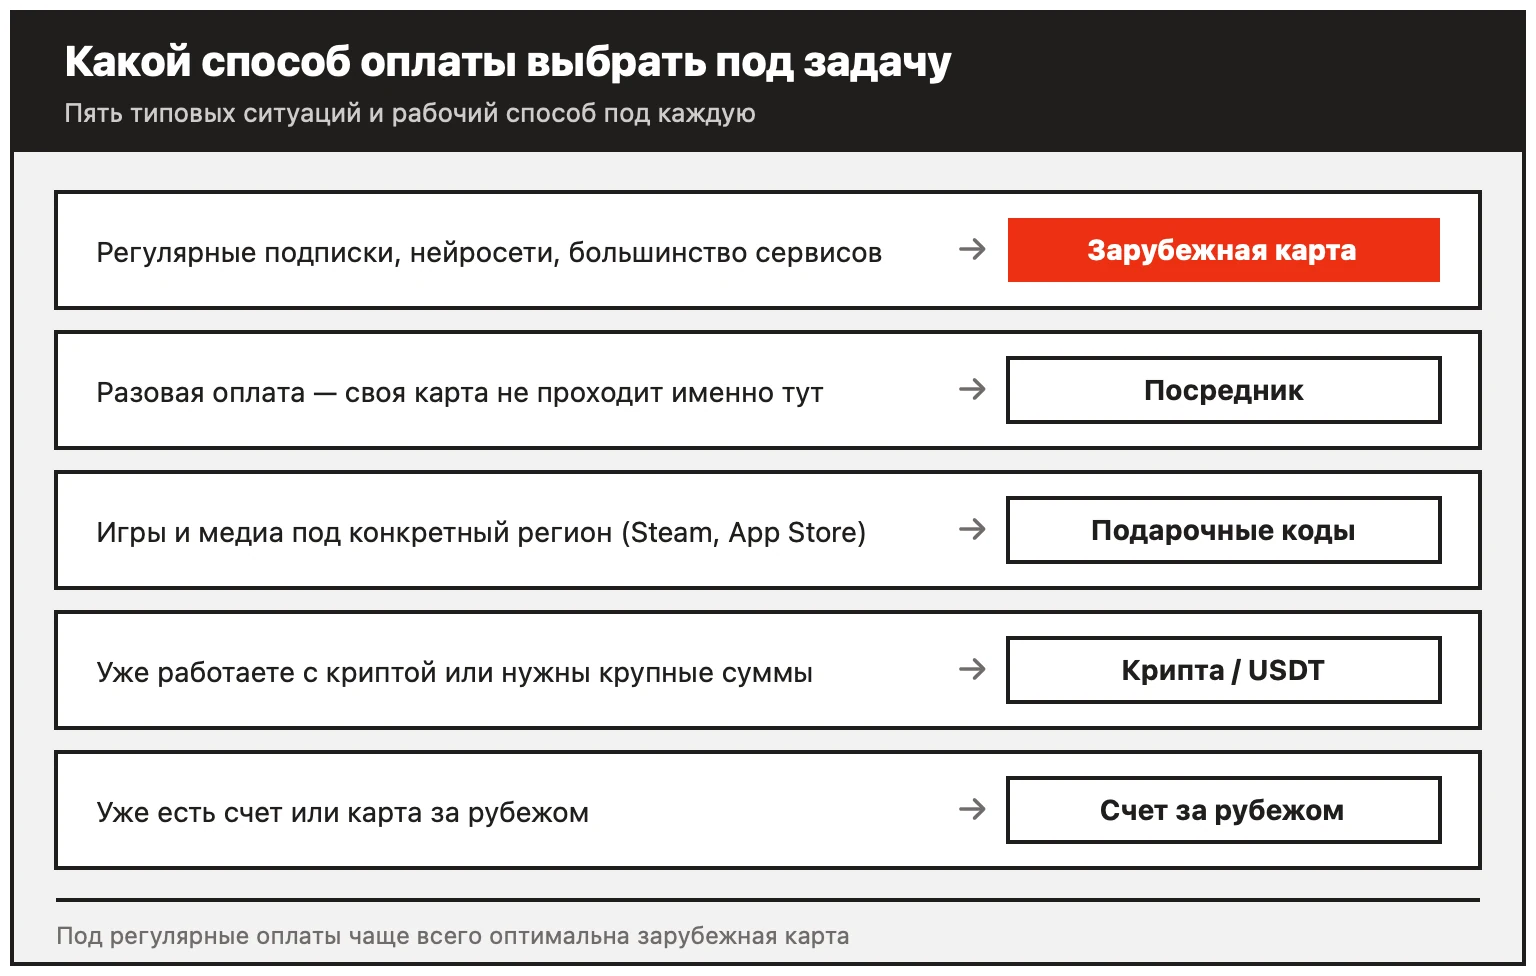
Что выбрать под задачу. Для регулярных подписок и большинства сервисов — зарубежная виртуальная карта. Для разовой сложной оплаты — посредник. Для игр и медиа под конкретный регион — подарочные коды. Крипта и зарубежный счет — нишевые варианты под свои условия.
Что можно оплатить
Инструкции по конкретным сервисам — Apple и Google, нейросети, игры, стриминги, рабочие подписки, поездки и билеты — собраны в отдельной карте: что можно оплатить из России и чем платят за каждый сервис. Там же видно, где в каждом случае теряют деньги: регион подарочного кода, страна аккаунта, серия регулярных списаний вместо одного платежа.
Частые вопросы
Это легально?
Оплата зарубежных сервисов и покупок иностранной картой не запрещена. Большинство сервисов выпускают карту эмитента, а не открывают на ваше имя счет в иностранном банке — это разные вещи, и требования к ним разные. Отдельные способы, например собственный счет за рубежом, требуют соблюдения правил валютного контроля и уведомления налоговой. Материал информационный: при нестандартной ситуации сверяйтесь с актуальными требованиями под свой случай.
Какой способ безопаснее?
Наименее рискованны зарубежная карта и подарочные коды. Посредник добавляет фактор доверия к третьей стороне, крипта — курсовые и технические риски.
Что делать, если платеж отклонен?
Проверьте баланс с учетом комиссии, корректность реквизитов и биллинг-адреса, регион аккаунта и требование 3-D Secure (подтверждение операции кодом или в приложении). Если не помогло — попробуйте другой способ или карту.
Можно ли платить вообще без карты?
Да — через посредника или подарочными кодами, но набор доступных сервисов будет уже, а для регулярных подписок это неудобно.
Об авторе. Артем Калугин — диджитал-специалист, много лет работаю на удаленке и по работе постоянно оплачиваю зарубежные сервисы. Сервисом «Плати по миру» пользуюсь с апреля 2026 года; до этого прошел через посредников-плательщиков и другие сервисы виртуальных карт (например, Chocopay) — поэтому сравниваю не по рекламным лендингам, а по личному опыту. Подробнее об авторе · artem@kudaplatit.com