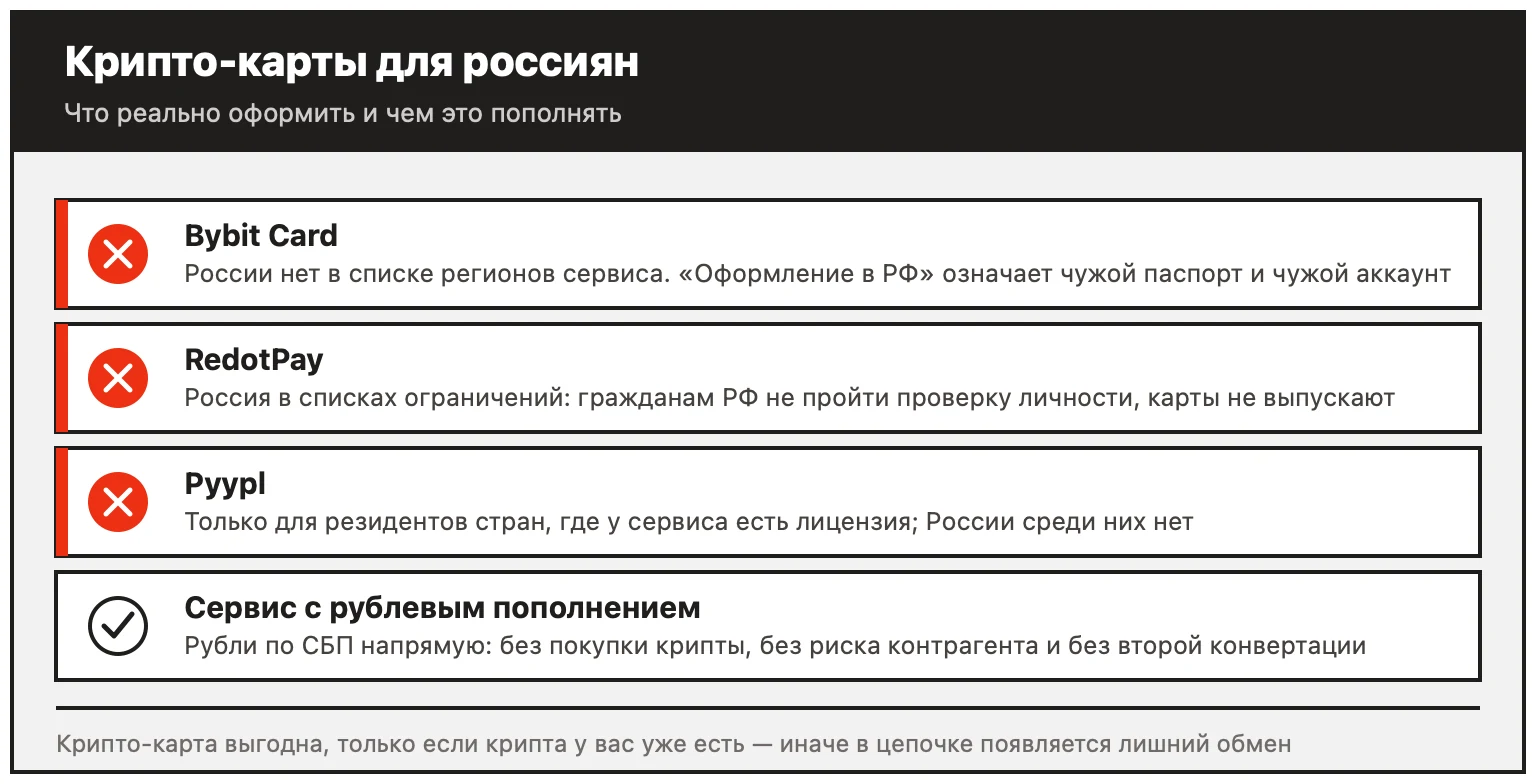
Коротко. В подборках «криптокарт для россиян» кочуют одни и те же имена: Bybit, RedotPay, Pyypl и еще пара. Подборки обычно молчат о двух вещах, которые решают все. Первое: карту Bybit россиянину официально не оформить — в списке регионов сервиса России нет, и все «оформления в России» из выдачи означают чужой паспорт и чужой KYC. Второе: даже там, где карта доступна, рубли на счет сервиса не заносятся — сначала нужна крипта, и вот этот шаг съедает деньги, которых нет ни в одной таблице тарифов. А к сентябрю 2026 отпали и два других имени из подборок: Россия есть во всех списках ограничений RedotPay — граждане России не пройдут у него проверку личности, — а Pyypl прямо пишет, что работает только с резидентами стран, где у него есть лицензия. Разбираю три сервиса, считаю полную стоимость входа и говорю, кому крипто-карта не нужна вовсе. Это часть общего гайда как оплачивать зарубежные сервисы из России.
Что такое крипто-карта и чем она отличается от привычной зарубежной
Крипто-карта — это карта Visa или Mastercard, привязанная не к банковскому счету, а к криптокошельку внутри сервиса. Когда вы платите в магазине, сервис списывает стейблкоины (обычно USDT или USDC) с вашего баланса, конвертирует их в валюту платежа и отдает деньги продавцу. Для магазина это обычная карточная операция, он не знает и не хочет знать, что лежало у вас на балансе.
Разница с сервисами вроде «Плати по миру» или WantToPay не в комиссиях и не в лимитах, а в одном шаге раньше. Туда вы заносите рубли — переводом по СБП, с российской карты. В крипто-карту рубли занести нельзя: на балансе живут только монеты. Значит, между вашими рублями и оплаченной подпиской появляется отдельная задача — купить крипту. У нее своя цена, свой курс и свои риски, и именно про нее подборки забывают.
Механика самих карт при этом одинаковая, и разбирал я ее отдельно: как работают виртуальные карты. Здесь важна только эта развилка: рублевый вход или криптовый.
Bybit (байбит): карта, которой в России официально нет
Начну с сервиса, который в подборках стоит первым и по которому больше всего запросов. Bybit — крупная криптобиржа, у нее есть карта Mastercard, привязанная к балансу биржевого счета. Выглядит идеально: без годовой платы, кешбэк до 10 процентов, шесть монет на выбор.
Проблема — в списке регионов. По справке Bybit (раздел вопросов о карте обновлен 3 сентября 2026) карта выдается в Аргентине, Бразилии, Мексике, Перу, Австралии, Грузии, Казахстане — через Международный финансовый центр «Астана», AIFC, — и в Азиатско-Тихоокеанском регионе. Европейскую карту с bybit.com к концу 2025 года перевели на отдельную площадку Bybit EU, только для жителей Европейской экономической зоны. России нет ни в одном из этих списков.
Валюту карты и саму программу Bybit определяет по стране, в которой вы прошли расширенную проверку личности. Если подходящей программы для этой страны нет, при оформлении вы увидите пометку «Ineligible» — «не подходит». Проще говоря, проверку нужно пройти как житель одной из перечисленных стран.
Теперь посмотрите, чем забита выдача по запросу «карта Bybit». Гайды «как получить пластик в России», статьи «карта Bybit для россиян: как оформить» и — отдельным пунктом — объявления на Авито в разделе услуг. Все это существует ровно потому, что штатного пути для россиянина нет. Вам предлагают его обойти.
Что вы покупаете у такого посредника. Не карту, а прохождение чужой верификации. В лучшем случае это оформление на реальные документы другой страны, к которым у вас нет отношения. В худшем — доступ к чужому аккаунту, где ваши деньги лежат на балансе, которым распоряжается не только он. Риски тут не гипотетические: аккаунт, оформленный с несоответствующими данными, биржа может заморозить при любой повторной проверке, и оспаривать это будет некому — формально владелец не вы. Это та же логика, из-за которой я не советую биржи с «заходом на аккаунт» в материале про робуксы: как только доступ к деньгам не ваш, все остальные преимущества не имеют значения.
Если у вас есть законный доступ к одной из перечисленных юрисдикций — например, вид на жительство в Казахстане или Грузии, — карта Bybit действительно хороша, и вот ее условия по официальной справке на 24.09.2026. Срок действия — три года в Казахстане, Грузии, Австралии и Азии, пять лет в Мексике и Перу, шесть в Аргентине и Бразилии. Годовой платы нет, виртуальная карта выпускается бесплатно, за пластик в Казахстане и Грузии просят 29,99 USDT. Комиссия за покупки в другой валюте: 1 процент в Перу, 1,5 процента в Бразилии, 2 процента в Австралии, Азии, Грузии и Мексике, 7 процентов в Аргентине; у казахстанской карты вместо нее 2 процента за любую покупку за пределами Казахстана — даже в долларах. Если платите криптой, а не фиатом со счета, сверху берут 0,9 процента за конвертацию (в Аргентине — 0,5). Снятие в банкомате — 2 процента после бесплатного месячного лимита, для долларовых карт это 100 долларов. Кешбэк от 2 до 10 процентов, но верхняя ступень требует трат от 25 тысяч долларов в месяц, а на базовой ступени кешбэк ограничен 5 долларами в месяц.
Отдельного кошелька у карты нет: она тратит баланс вашего Funding Account на бирже. Если фиата на счете не хватает, выбранная монета конвертируется автоматически.
RedotPay: не банк, и сервис говорит об этом сам
Что изменилось к сентябрю: с паспортом РФ RedotPay не оформить. В справке сервиса три списка ограничений, и Россия есть во всех трех (статьи обновлены 28 августа 2026 года). Первый — по гражданству: граждане перечисленных стран не пройдут проверку личности и не смогут пользоваться сервисом. Второй — по местоположению: из этих стран недоступно приложение. Третий — по выпуску карт: жителям этих стран не выпускают ни виртуальную, ни пластиковую карту, а их адрес нельзя указать платежным. Раз ограничение привязано к гражданству, переезд его не снимает. 31 июля сайт RedotPay с российского адреса еще открывался, а 24 сентября уже не открылся. Все, что ниже, — по проверке 31 июля, и пригодится разве что тем, у кого есть другое гражданство.
RedotPay — гонконгский сервис со стейблкоиновой картой. На 31 июля заявляли 8 миллионов пользователей, работу в 100 с лишним странах, 12 миллиардов долларов годового оборота платежей и прием в 130 миллионах точек. Есть виртуальная и пластиковая карта, поддерживаются Apple Pay и Google Pay, за пластик годовой платы нет.
Самое ценное на их сайте — не маркетинг, а сноска мелким шрифтом:
«RedotPay is a fintech service provider and not a bank. Our Multi-Currency Wallet is provided by appropriately licensed financial institutions and RedotPay only facilitates your use of such Multi-Currency Wallet».
То есть RedotPay — это интерфейс поверх чужой лицензированной инфраструктуры, а не эмитент и не банк. Ровно то же самое я писал про Aifory Pro, и это не придирка, а практическое следствие: когда что-то идет не так, ваш контрагент — сервис-посредник, а деньги физически лежат у финансовой организации, договора с которой вы не подписывали. К рискам это добавляет один слой, о котором стоит знать заранее.
Про пополнение — здесь я уточню то, что раньше формулировал слишком жестко. Сказать «RedotPay нельзя пополнить рублями» — неточно. Внутри приложения есть P2P-площадка: сервис заявляет более 50 локальных валют и более 200 способов оплаты, комиссию за саму сделку не берет. То есть рубли вы отдаете не сервису, а человеку на другой стороне сделки, и получаете за них стейблкоин на баланс. Разница принципиальная, и сервис ее не скрывает: он пишет, что выступает исключительно посредником и не гарантирует расчет, завершение или исход сделки, а риск контрагента и волатильности лежит на пользователе. Обычный банковский перевод в рублях на счет сервиса — невозможен.
Чего на сайте нет. Цифр. Ни стоимости выпуска, ни обслуживания, ни комиссии пополнения, ни процента конвертации на публичных страницах RedotPay не публикует — тарифы видны в приложении после регистрации. Я не буду их выдумывать: смотрите в приложении на момент оформления. Из юридической части: лицензия money lender № 1715/2025, юрисдикция Гонконг, в футере также регистрация в реестре PSAV под номером 144 в аргентинском CNV и отдельное юрлицо RedotPay Brazil. 31 июля при заходе с российского IP сайт показывал баннер о том, что вы обращаетесь к нему из-за пределов Гонконга по собственной инициативе.
Pyypl: финтех для Ближнего Востока
Pyypl (Pyypl Ltd) описывает себя как первую глобальную финтех-платформу, базирующуюся в регионе MENA — Ближний Восток и Северная Африка. Продукт — приложение с кошельком и картой Visa, цифровой и пластиковой, плюс переводы более чем в 30 стран. Заявляют свыше миллиона пользователей. Интерфейс английский, продукт существует только в приложении.
Две оговорки сервис делает на собственной странице, и обе важны для россиянина. Первая: «Features availability varies by market based on regulatory permissions» — набор функций зависит от рынка и от того, какие разрешения там получены. Вторая: «Physical cards available in select markets only» — пластик доступен не везде. К сентябрю на сайте появилась и третья, главная: на странице с лицензиями прямо написано, что сервис доступен резидентам стран, где у него есть лицензия. Pyypl Ltd зарегистрирована в финансовом центре ADGM в Абу-Даби, регуляторы — FSRA в ОАЭ, Центральный банк Бахрейна и AFSA в Казахстане; на странице о компании среди рынков названы еще Кения, Уганда, Мозамбик и Сьерра-Леоне. России среди них нет. Карту Visa Pyypl выпускает сам как основной участник Visa, а деньги на кошельке — не вклад, а электронные деньги.
Тарифов Pyypl тоже не публикует. Рублевого пополнения нет — счет фондируется банковским переводом или стейблкоином, то есть для россиянина вход снова начинается с покупки крипты.
Про отзывы. Запрос «Pyypl отзывы» приводит на агрегаторы и разоблачения — от «Отзовика» и каталогов отзывов до статей с заголовком «развод». Отвечу прямо, потому что вопрос стоит именно так: Pyypl — не мошенническая схема, это работающий финтех со своей лицензионной базой в своем регионе. Но «не развод» и «подходит россиянину» — разные утверждения. Продукт сделан не под вас: он только для резидентов стран, где у сервиса есть лицензия, поддержка на английском, а вход требует крипты.
Сколько на самом деле стоит занести туда деньги
Вот главное, чего нет в подборках. Когда сравнивают крипто-карту с обычной зарубежной, сравнивают тарифы карт. Но у крипто-карты перед тарифом есть еще один участок пути, и стоит он обычно больше, чем сам тариф.
Полная цепочка для россиянина выглядит так:
- Купить стейблкоин за рубли. Через P2P внутри сервиса или на бирже. Здесь вы платите спред — разницу между рыночным курсом и курсом, по которому реально готов работать контрагент.
- Перевести монеты на баланс карты, если покупали не внутри сервиса. Здесь комиссия сети — зависит от блокчейна, в дешевых сетях это центы, в дорогих — единицы долларов.
- Оплатить покупку. Здесь работает комиссия конвертации карты — единственный участок, который подборки и считают.
Числа есть только по третьему пункту, и то не у всех: 0,5–7 процентов у Bybit в зависимости от региона выпуска, у RedotPay и Pyypl цифры непубличные. По первому пункту фиксированной цены не существует в принципе — спред на P2P зависит от дня, суммы и способа оплаты.
Поэтому считать надо не по чужой таблице, а по своей сделке, и вот как. Возьмите сумму, которую собираетесь потратить. Посмотрите на P2P, по какому курсу за рубли реально отдают USDT прямо сейчас, и сравните с биржевым курсом — разница в процентах и есть ваш спред. Прибавьте комиссию сети, если монеты надо переводить. Прибавьте процент конвертации карты. Получившуюся сумму сравните с тем, во что обойдется тот же платеж через сервис с рублевым пополнением, — там цепочка короче на два шага, и считать надо только пополнение и конвертацию.
Практический вывод из этой арифметики простой. Если крипта у вас уже есть — вы держите ее для своих задач, умеете работать с P2P и понимаете риск контрагента, — то первый шаг вам ничего не стоит, и крипто-карта становится удобным способом эту крипту потратить. Если крипты нет и покупать ее вы будете специально ради оплаты подписки, вы добавляете к платежу лишний конвертационный слой и лишний риск ради того же результата.
Три сервиса рядом
| Параметр | Bybit Card | RedotPay | Pyypl |
|---|---|---|---|
| Кто оператор | Криптобиржа Bybit, карта Mastercard | Финтех-сервис, «не банк»; кошелек — у лицензированных финорганизаций | Pyypl Ltd, финтех из Абу-Даби; карту Visa выпускает сам |
| Юрисдикция | Выпуск по региону резидентства | Гонконг; также реестр PSAV (Аргентина), юрлицо в Бразилии | ОАЭ (ADGM); лицензии в ОАЭ, Бахрейне и Казахстане |
| Доступен с паспортом РФ | Нет. России нет в списке регионов | Нет. Россия во всех списках ограничений сервиса: гражданам не пройти проверку личности, жителям не выпускают карты | Нет. Только для резидентов стран, где у сервиса есть лицензия |
| Чем пополнять | Крипта на биржевом счете | Стейблкоины; рубли — только через P2P с контрагентом | Банковский перевод или стейблкоин; рублей нет |
| Выпуск и обслуживание | Виртуальная бесплатно; годовой платы нет; за пластик возможна плата по региону | Не публикуется; за пластик годовой платы нет | Не публикуется |
| Конвертация | 1 % Перу · 1,5 % Бразилия · 2 % Австралия, Азия, Грузия, Мексика · 7 % Аргентина · у Казахстана 2 % за любые покупки за рубежом; при оплате криптой еще 0,9 % (в Аргентине 0,5 %) | Не публикуется (на 31.07.2026) | Не публикуется |
| Язык | Английский, есть русская версия сайта | Английский | Английский |
| Партнерская ссылка у меня | Нет | Нет | Нет |
Прочерки в таблице — это не недоработка, а факт: два сервиса из трех не публикуют тарифы на сайте. Любая подборка, которая приводит по ним точные проценты, взяла их либо из приложения на неизвестную дату, либо у соседней подборки.
Остальные имена, которые попадаются в тех же списках, — Bitget, Binance, Wirex, Volet, Payeer, Trastra — по спросу и по применимости к нашей задаче отдельного разбора не заслуживают: у них либо та же история с регионами, либо продукт вообще про другое.
Кому крипто-карта подходит, а кому нет
Подходит, если: у вас уже есть криптовалюта и вы держите ее не ради этой покупки; вы понимаете, как работает P2P, и готовы к риску контрагента; английский интерфейс и поддержка вас не смущают; у вас есть законный доступ к одной из юрисдикций, где карта выдается штатно.
Не подходит, если: задача — просто оплатить подписку на нейросеть, музыку или игру; крипты нет и покупать ее вы будете специально; вам нужна русскоязычная поддержка и понятная схема пополнения рублями; вы рассматриваете покупку карты у посредника, потому что штатно ее не выдают.
Что брать, если крипты нет
Тогда крипто-карта — лишний слой. Задача «оплатить зарубежный сервис из России» решается сервисом с рублевым пополнением: вы кидаете рубли по СБП, платите картой, и никакой второй конвертации в цепочке нет. Что есть на рынке и чем они отличаются — в сравнении зарубежных карт для оплаты. Как выпустить такую карту пошагово — в отдельной инструкции: как выпустить зарубежную карту.
Чем плачу я. Для повседневных платежей держу карту «Плати по миру»: пополнение рублями по СБП, есть Apple Pay и Google Pay, поддержка на русском. Крипта в цепочке не участвует. По промокоду 8K6SH58X — бонус 5 $ на баланс.
→ Оформить карту с промокодом 8K6SH58X · обзор и отзывы · сравнить все карты
Частые вопросы
Можно ли оформить карту Bybit (байбит) в России?
Официально — нет. В справке Bybit перечислены регионы выдачи: Аргентина, Бразилия, Мексика, Перу, Австралия, Грузия, Казахстан (AIFC) и Азиатско-Тихоокеанский регион, а жителям Европейской экономической зоны карту выдает отдельная площадка Bybit EU. России в этих списках нет (проверял 24.09.2026). Все предложения «оформим карту Bybit в России», которых много в выдаче и на досках объявлений, означают верификацию по чужим документам — это чужой аккаунт с вашими деньгами.
Можно ли пополнить RedotPay рублями по СБП?
Перевести рубли на счет сервиса по СБП нельзя. Внутри приложения есть P2P-площадка, где рубли можно отдать контрагенту и получить за них стейблкоин на баланс. Сервис при этом прямо пишет, что выступает только посредником и не гарантирует исход сделки, — риск контрагента ваш. И главное: Россия есть во всех списках ограничений RedotPay (справка сервиса, 28.08.2026) — граждане России не пройдут проверку личности, а жителям России не выпускают карты.
Можно ли пополнить Pyypl рублями?
Нет. Счет фондируется банковским переводом или стейблкоином, рублевого канала нет. К тому же Pyypl прямо пишет, что работает только с резидентами стран, где у него есть лицензия (ОАЭ, Бахрейн, Казахстан и еще несколько), — России среди них нет.
Что дешевле — крипто-карта или сервис с рублевым пополнением?
Зависит от того, есть ли у вас крипта. Если есть — крипто-карта может выйти дешевле, потому что вы не платите за покупку монет. Если нет, в цепочке появляются спред на P2P и комиссия сети поверх обычной конвертации, и рублевый сервис почти всегда оказывается выгоднее и точно проще.
Безопасно ли покупать карту у посредника?
Нет. Вы платите за прохождение чужой верификации и получаете аккаунт, который формально принадлежит не вам. При повторной проверке документов такой аккаунт может быть заблокирован, а оспорить блокировку от своего имени вы не сможете.
Крипто-карта — это легально?
Владение криптовалютой в России не запрещено, а оплата зарубежных товаров и услуг картой — штатная операция для платежных систем. При этом правила и налоговые требования по операциям с цифровыми активами меняются, и этот материал не заменяет консультацию по вашей ситуации.
Пройдет ли крипто-карта там, где не проходит российская?
Как правило да, потому что для магазина это обычная зарубежная карта Visa или Mastercard. Но отдельные сервисы отсекают платежи по BIN — первым цифрам номера карты, по которым виден банк-эмитент, — и предугадать это заранее нельзя. Обещаний «работает везде» я не даю ни по одной карте.
Об авторе. Артем Калугин — диджитал-специалист, много лет работаю на удаленке и по работе постоянно оплачиваю зарубежные сервисы. Сервисом «Плати по миру» пользуюсь с апреля 2026 года; до этого прошел через посредников-плательщиков и другие сервисы виртуальных карт (например, Chocopay) — поэтому сравниваю не по рекламным лендингам, а по личному опыту. Подробнее об авторе · artem@kudaplatit.com