Коротко. Виртуальная карта — это обычная банковская карта без пластика: у нее есть номер, срок действия и CVV-код, но существует она только в приложении или личном кабинете. Платит она так же, как пластиковая, — через платежную систему Visa или Mastercard, просто реквизиты вы вводите вручную или добавляете в Apple Pay / Google Pay. Ниже разбираю, как это устроено внутри, какие бывают виды карт и чем зарубежная виртуальная карта отличается от виртуалки российского банка. Это часть общего гайда как оплачивать зарубежные сервисы из России.
Что такое виртуальная карта
Виртуальная карта — это платежный инструмент без физического носителя. У нее нет пластика, но есть полный набор реквизитов (номер карты, срок действия и CVV/CVC-код — три цифры для подтверждения оплаты), и этого достаточно, чтобы платить в интернете.
По сути виртуальная карта ничем не отличается от пластиковой с точки зрения продавца: интернет-магазин или сервис видит те же данные и обрабатывает платеж по тем же правилам. Разница только в том, что реквизиты хранятся в приложении, а не напечатаны на куске пластика.
Как работает виртуальная карта
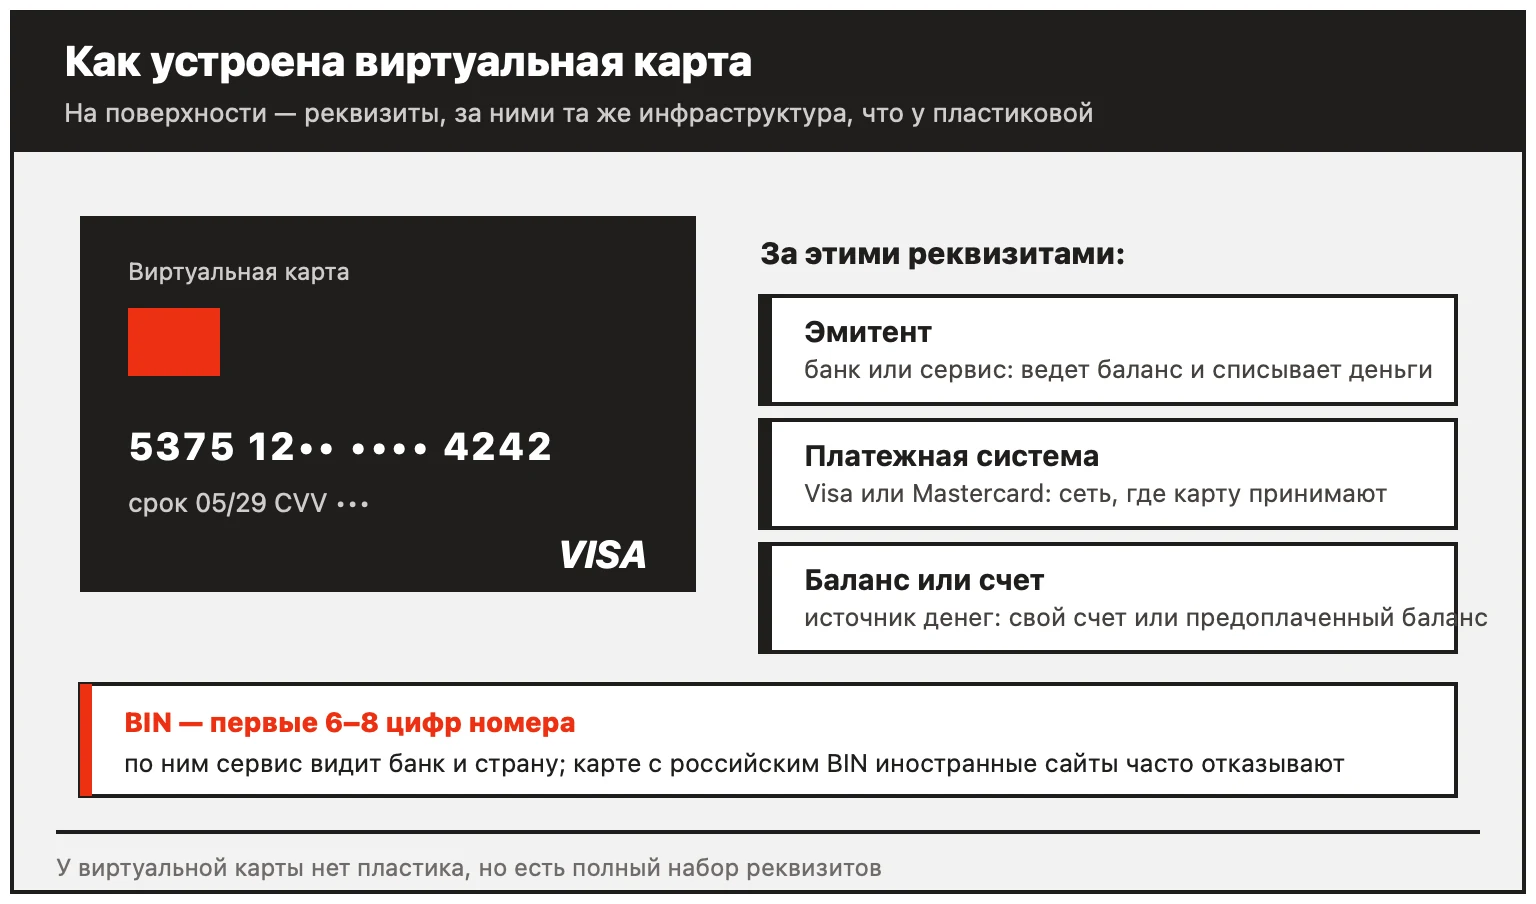
За набором реквизитов стоит та же инфраструктура, что и у пластиковой карты. Разберем по частям.
- Эмитент — банк или сервис, который выпустил карту и ведет ее баланс. Именно он списывает деньги при оплате.
- Платежная система — Visa, Mastercard или UnionPay: сеть, через которую платеж идет от магазина к эмитенту. Она же определяет, где карта принимается.
- BIN (bank identification number — первые 6–8 цифр номера карты). По нему магазин определяет банк и страну выпуска. Это ключевой момент для оплаты зарубежных сервисов: карте с российским BIN многие иностранные сайты отказывают, карте с зарубежным, как правило, нет.
- Баланс или счет. Карта привязана либо к счету в банке, либо к отдельному предоплаченному балансу (prepaid — заранее внесенная сумма, не связанная со счетом).
Как проходит платеж
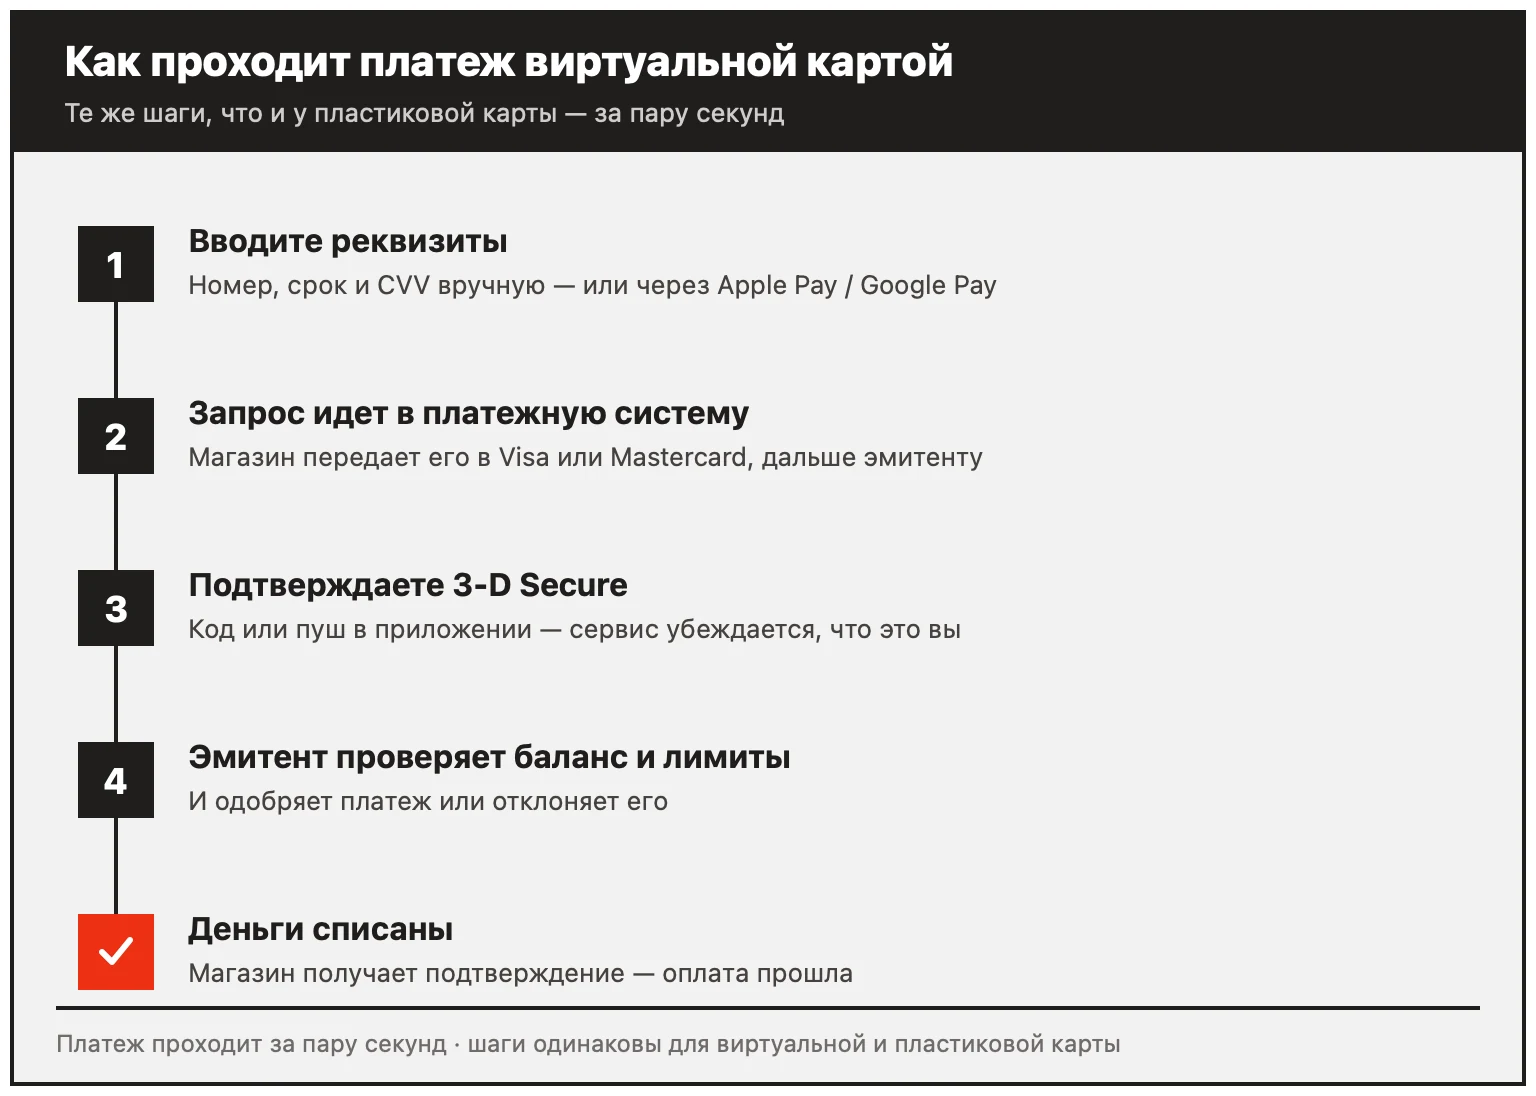
Когда вы оплачиваете покупку виртуальной картой, за пару секунд происходит следующее:
- Вы вводите реквизиты в форму оплаты (или платите через Apple Pay / Google Pay, где реквизиты уже сохранены).
- Магазин отправляет запрос в свою платежную систему, та — эмитенту карты.
- Срабатывает 3-D Secure (одноразовое подтверждение операции — код или пуш-уведомление в приложение). Вы подтверждаете, что это действительно вы.
- Эмитент проверяет баланс и лимиты и либо одобряет платеж, либо отклоняет.
- Деньги списываются с баланса карты, магазин получает подтверждение.
Данные при этом часто защищены токенизацией — реальный номер карты заменяется на одноразовый код-токен, поэтому магазин не хранит настоящие реквизиты. Именно поэтому виртуальная карта с отдельным балансом считается безопаснее основной.
Виды виртуальных карт
Виртуальные карты делят по нескольким признакам.
По сроку жизни:
- Многоразовые — работают до конца срока действия, ими платят регулярно (подписки, покупки).
- Одноразовые — выпускаются под одну покупку и закрываются сразу после. Удобно для оплаты на сайте, которому не хочется оставлять постоянные реквизиты.
По типу средств:
- Дебетовые — тратите свои деньги с баланса.
- Предоплаченные — пополняете отдельный баланс заранее, карта не привязана к банковскому счету.
- Кредитные — с заемным лимитом от банка.
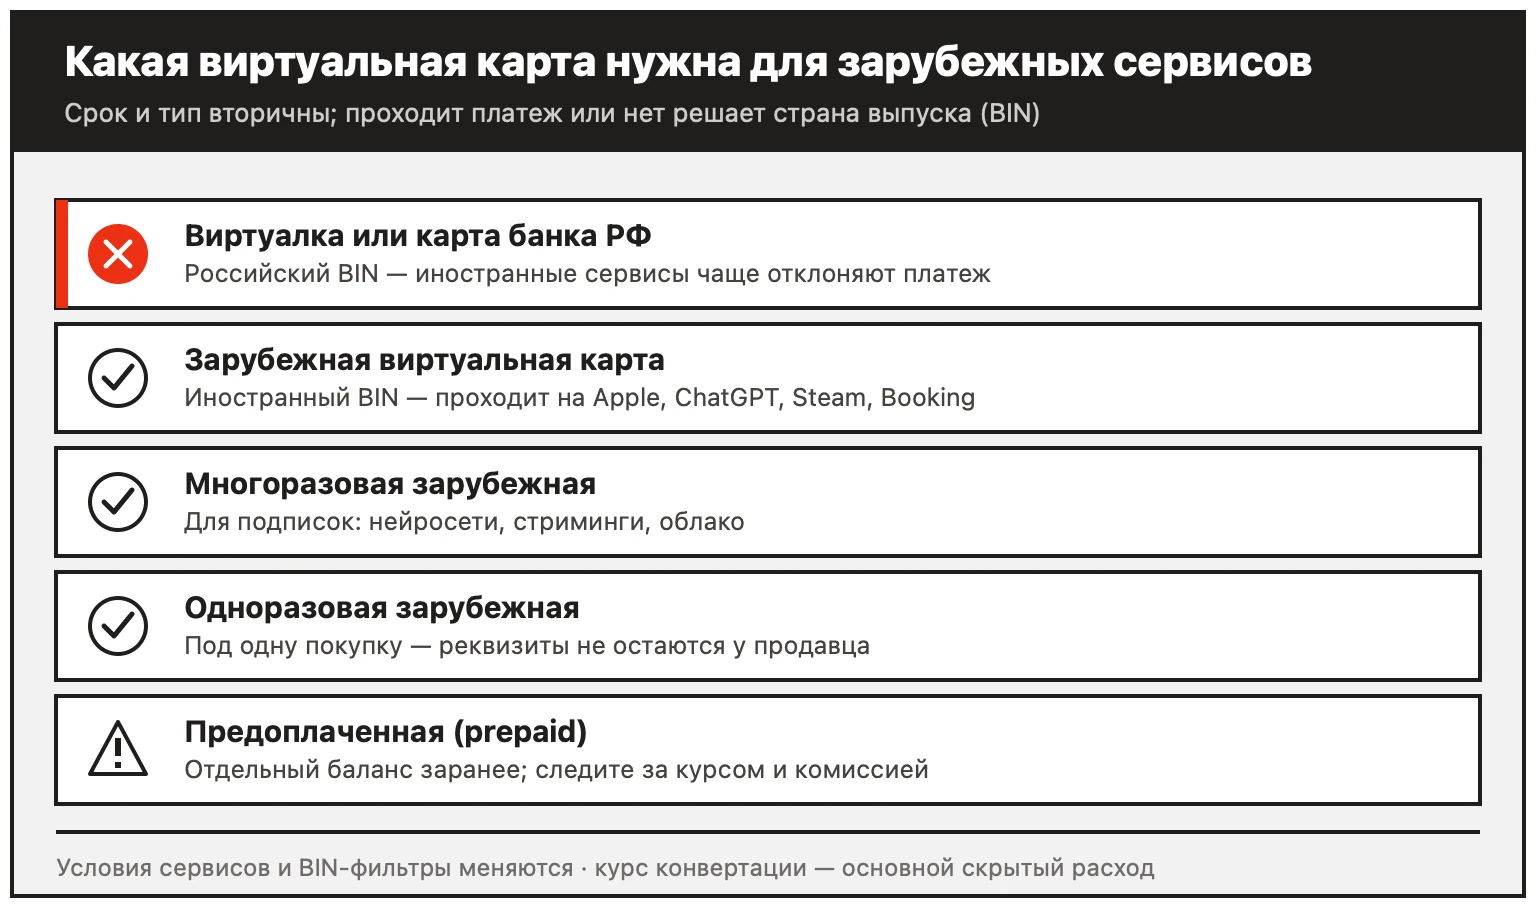
Но здесь важнее другое деление — по стране выпуска, и здесь проходит главная развилка:
- Виртуалки российских банков и сервисов (Сбер, Т-Банк, Озон, ЮMoney) — отлично работают внутри страны, но иностранные сервисы им чаще всего отказывают из-за российского BIN.
- Зарубежные виртуальные карты — выпускаются с иностранным BIN, поэтому проходят там, где российская карта не проходит: Apple, ChatGPT, Steam, Booking, Spotify и другие.
Если вам нужна карта именно для оплаты иностранных сервисов, российская виртуалка не подойдет — нужна зарубежная. Я собрал и сравнил актуальные варианты по комиссиям, курсу и тому, что реально проходит.
→ Сравнить зарубежные карты для оплаты и выбрать.
Читайте также: Зарубежные карты для оплаты: ТОП и сравнение 2026 — какие карты проходят на иностранных сервисах, сколько стоят и чем отличаются.
Чем виртуальная карта отличается от обычной пластиковой
Платят они одинаково, но в деталях разница есть.
Виртуальная карта
- Физический носительНет, только реквизиты в приложении
- Скорость выпускаПара минут, онлайн
- Оплата в интернетеДа
- Оплата в магазине (офлайн)Через Apple Pay / Google Pay, если карта их поддерживает
- Снятие наличныхОбычно нет
- БезопасностьВыше: отдельный баланс, можно быстро перевыпустить или закрыть
Пластиковая карта
- Физический носительЕсть пластик
- Скорость выпускаОт дня до недели, часто с визитом
- Оплата в интернетеДа
- Оплата в магазине (офлайн)Да, приложить карту
- Снятие наличныхДа, в банкомате
- БезопасностьПривязана к основному счету
Главное отличие в повседневности: виртуальную карту выпускают за минуты и держат под отдельные задачи (например, одну — под подписки, другую — под разовые покупки), а наличные с нее чаще всего снять нельзя.
Как пользоваться и платить виртуальной картой
После выпуска реквизиты карты (номер, срок, CVV) появляются в приложении или личном кабинете сервиса. Дальше есть три сценария оплаты:
- Оплата в интернете. В форме оплаты введите номер карты, срок действия и CVV, при запросе подтвердите платеж через 3-D Secure.
- Оплата смартфоном офлайн. Добавьте карту в Apple Wallet или Google Wallet — если карта поддерживает бесконтактную оплату, платить можно телефоном в терминалах.
- Подписки и регулярные списания. Привяжите карту к аккаунту сервиса (стриминг, нейросеть, облако) — списания будут проходить автоматически, пока на балансе есть деньги.
Чтобы виртуальная карта заработала на иностранном сервисе, ее сначала нужно выпустить и пополнить. Весь путь от выбора сервиса до первой оплаты — в отдельной инструкции: как выпустить зарубежную виртуальную карту пошагово.
Читайте также: Как выпустить зарубежную виртуальную карту: пошаговая инструкция — от выбора сервиса до первого успешного платежа за 5 шагов.
Отдельная разновидность — карты, привязанные не к счету, а к криптокошельку: баланс на них хранится в стейблкоинах, а рублями пополнить их нельзя. Механика платежа та же, но вход в такую карту устроен иначе, и подходит она не всем: разбирал это в сравнении крипто-карт для россиян.
Отдельно стоит смотреть, кто именно выпускает карту. Часть сервисов — не эмитенты, а интерфейс поверх чужой лицензированной инфраструктуры: они дают приложение, курс и поддержку, а сама карта выпущена другой организацией. На практике это значит, что при сбое разбираться будет не тот, с кем у вас договор. Как это выглядит на конкретном примере, разобрал в обзоре Aifory Pro.
Плюсы, минусы и безопасность
Плюсы:
- Мгновенный выпуск онлайн, без визита и часто без документов.
- Выше безопасность: отдельный баланс и токенизация ограничивают потери при утечке реквизитов.
- Удобно разделять расходы — своя карта под каждую задачу.
- Зарубежная виртуалка решает главную боль — оплату иностранных сервисов из России.
Минусы:
- Наличные обычно снять нельзя.
- Есть лимиты на сумму и число операций.
- Для офлайн-оплаты нужна поддержка Apple Pay / Google Pay — есть не у всех карт.
- У зарубежных карт стоит смотреть на курс конвертации и комиссию за пополнение — это основной скрытый расход.
Про безопасность. Виртуальная карта с отдельным балансом безопаснее основной: даже если реквизиты попадут не в те руки, потери ограничены суммой на карте, а саму карту можно за секунды заблокировать и перевыпустить. Базовые правила те же, что и с любой картой: не передавайте CVV третьим лицам и платите только на проверенных сайтах.
Частые вопросы
Можно ли снять деньги с виртуальной карты?
Как правило, нет — снятие наличных у большинства виртуальных карт не предусмотрено. Иногда деньги можно перевести на другую свою карту, но зависит от условий сервиса.
Какой срок действия у виртуальной карты?
Обычно от 1 до 5 лет, как у пластиковой. Срок указан в реквизитах. При перевыпуске реквизиты меняются — данные в подписках нужно обновить.
Как выглядит виртуальная карта?
Как изображение карты в приложении или личном кабинете: номер, срок действия, CVV и платежная система (Visa, Mastercard). Пластика нет — все данные на экране.
Можно ли пополнить виртуальную карту?
Да. Если карта привязана к счету банка, отдельно пополнять не нужно. Предоплаченную зарубежную карту пополняют переводом — чаще всего рублями по СБП, у части сервисов криптовалютой.
Чем виртуальная карта отличается от карты российского банка?
Виртуалка российского банка работает внутри страны, но иностранные сервисы ей чаще отказывают из-за российского BIN. Для оплаты зарубежных сервисов нужна карта с иностранным BIN — см. сравнение зарубежных карт.
Об авторе. Артем Калугин — диджитал-специалист, много лет работаю на удаленке и постоянно оплачиваю зарубежные сервисы. Виртуальными картами пользуюсь ежедневно — от подписок на нейросети до поездок; сравниваю по личному опыту, а не по лендингам. Подробнее об авторе · artem@kudaplatit.com